Categoria: Legislação

Contribuição ao INSS muda em fevereiro: saiba quanto você vai pagar

Faixas de contribuição dos empregados com carteira assinada, domésticos e trabalhadores avulsos foram atualizadas para 2022; novos valores deverão ser recolhidos apenas em fevereiro.

O valor das contribuições dos trabalhadores ao Instituto Nacional do Seguro Social (INSS) vai mudar a partir de fevereiro. Com o reajuste do teto dos benefícios, de R$ 6.433,57 para R$ 7.087,22, foram atualizadas também as faixas de contribuição dos empregados com carteira assinada, domésticos e trabalhadores avulsos.

Com o reajuste de 10,16% pelo Índice Nacional de Preços ao Consumidor (INPC), quem ganha menos vai contribuir menos para o INSS, e quem ganha mais, vai contribuir mais.

Esses novos valores deverão ser recolhidos apenas em fevereiro, pois são relativos aos salários de janeiro. 

Os recolhimentos relativos aos salários de dezembro de 2021 e efetuados em janeiro deste ano ainda seguem a tabela anterior.

Quanto você vai pagar
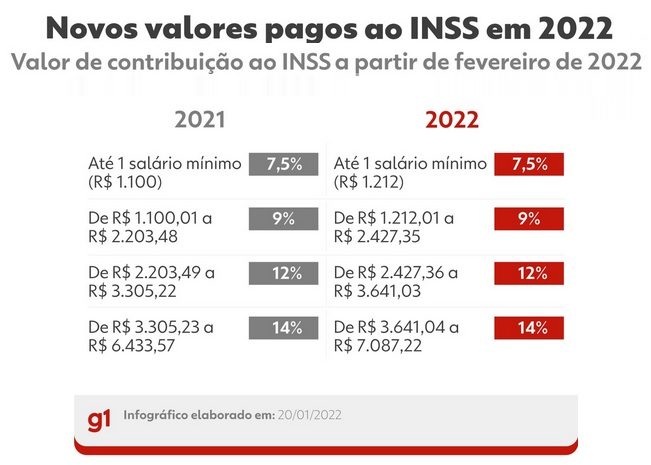
Com a reforma da Previdência de 2019, as alíquotas de contribuição passaram a ser progressivas, ou seja, cobradas apenas sobre a parcela do salário que se enquadrar em cada faixa. Assim, se o trabalhador ganha mais de um salário mínimo, ele paga 7,5% de alíquota de contribuição sobre R$ 1.212 e outros percentuais no que exceder esse valor, de acordo com a tabela abaixo:

Por exemplo: um trabalhador que ganha R$ 1.500 pagará 7,5% sobre R$ 1.212 (R$ 90,90), mais 9% sobre os R$ 288 que excedem esse valor (R$ 25,90), totalizando R$ 116,82 de contribuição.

Já quem ganha R$ 4.500 terá a seguinte contribuição, seguindo as faixas de valores da tabela acima:

  • . Paga 7,5% sobre R$ 1.212: R$ 90,90 de contribuição
  • . Mais 9% sobre R$ 1.215,35, que é a diferença de R$ 2.427,35 de R$ 1.212: R$ 109,38
  • . Mais 12% sobre R$ 1.213,68, que é a diferença de R$ 3.641,03 de R$ 2.427,35: R$ 145,64
  • . Mais 14% sobre R$ 858,97, que é a diferença de R$ 4.500,00 de R$ 3.641,03: R$ 120,26
  • Total de contribuição: R$ 466,18

Simulações de contribuições

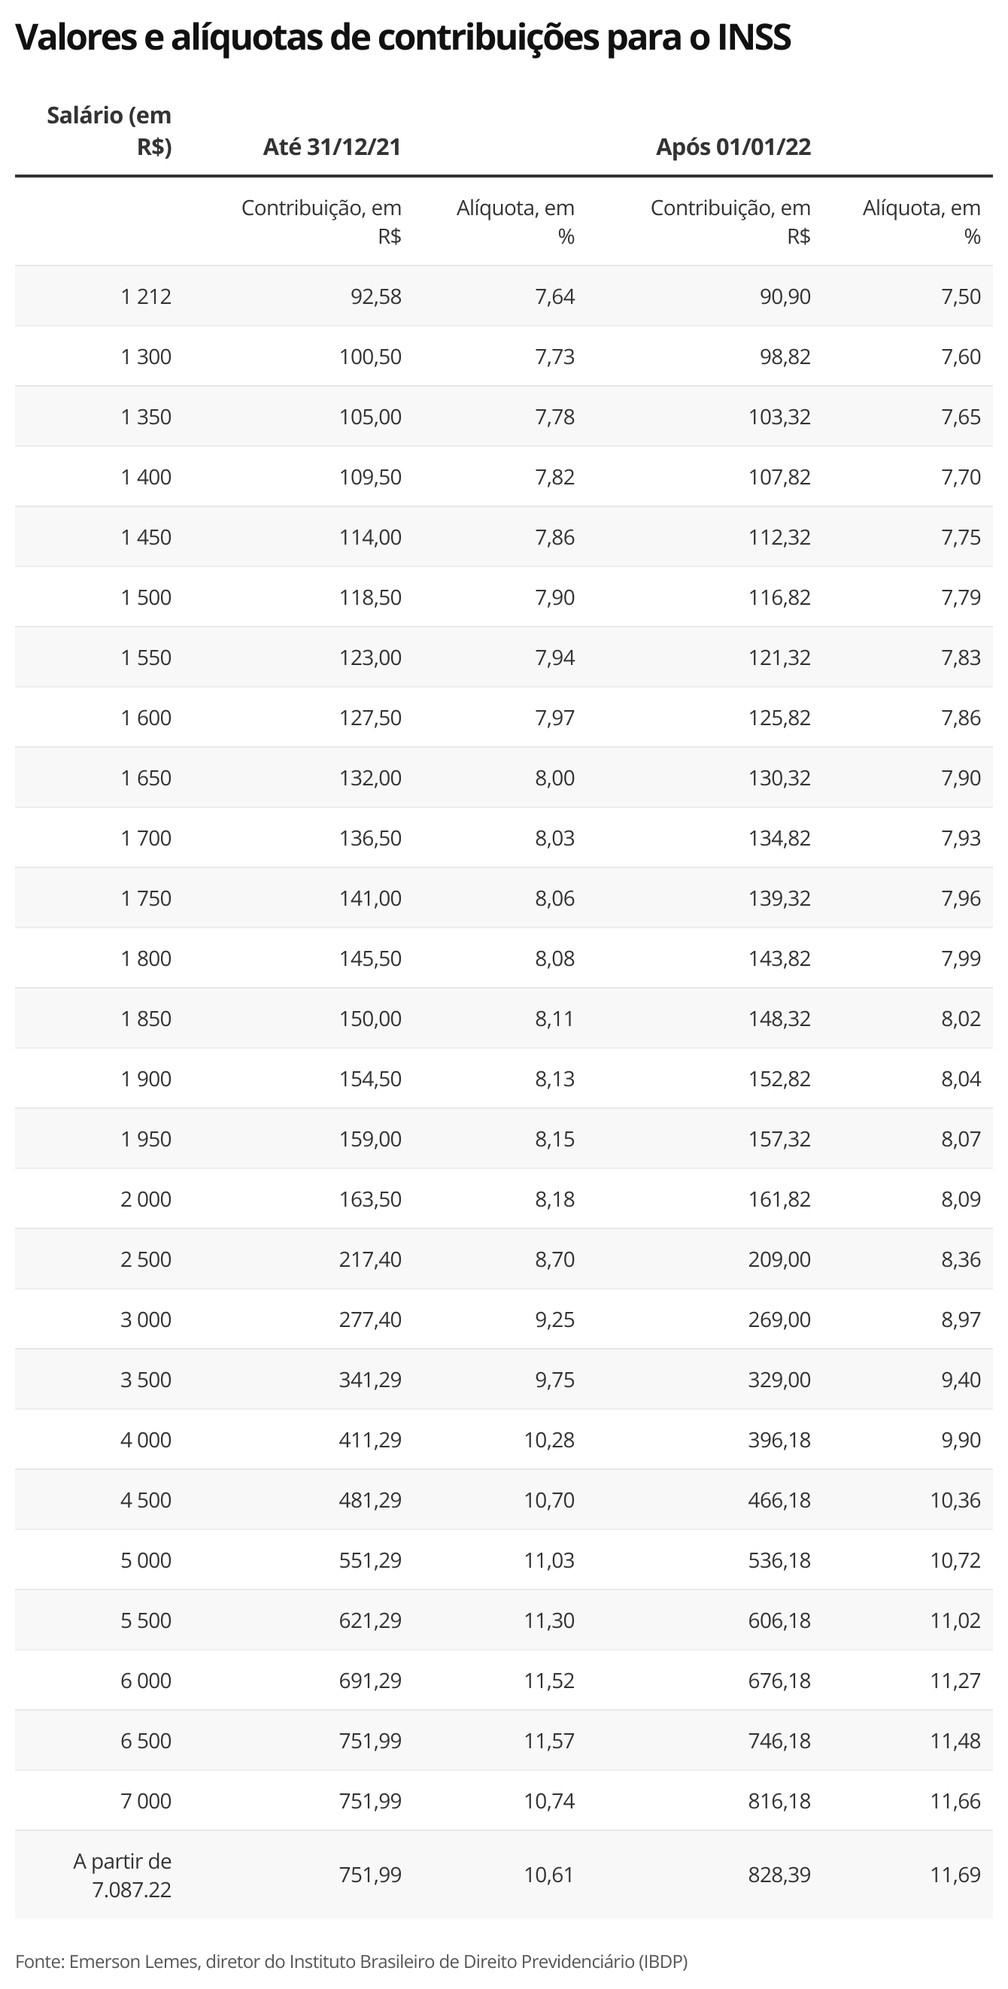
A pedido do g1, Emerson Lemes, diretor do Instituto Brasileiro de Direito Previdenciário (IBDP), calculou como fica a contribuição para pessoas com diversos salários. Quem ganha até 1 salário mínimo pagará R$ 1,68 a menos por mês em relação ao ano passado.

Já todos que recebem acima de R$ 7.087,22 pagarão a contribuição máxima de R$ 828,39 – R$ 76,40 a mais em relação ao ano passado (R$ 751,99). Isso ocorre porque a contribuição é limitada ao teto da Previdência Social.

Veja a tabela abaixo:
Mudança com reajuste de salários

De acordo com os cálculos de Lemes, somente os salários a partir de R$ 6.541,55 terão aumento no valor da contribuição em relação a 2021.

Isso ocorre, segundo ele, porque, com a tabela progressiva, momentaneamente os trabalhadores que não tiveram reajuste de salário terão a redução de contribuição. A exceção fica por conta dos trabalhadores que, em janeiro de 2022, tiverem reajustes de salários.

“A tabela foi reajustada, mas os salários das pessoas ainda não foi, então elas pagarão menos até que seus empregadores lhes deem reajuste”, explica.

Se houver reajustes dos salários durante o ano, haverá mudança nas contribuições por conta do reenquadramento nas faixas de contribuição.

“Se o trabalhador recebe R$ 2 mil e, em abril, tiver seu salário reajustado para R$ 2.200, até março ele vai pagar R$ 161,82, e a partir de abril pagará R$ 179,82”, exemplifica.

“Em resumo, quem ainda não teve reajuste de salário e recebe entre o mínimo e o teto terá redução de contribuição. No caso de salário de R$ 1,3 mil, por exemplo, vai pagar R$ 1,68 a menos do que pagava no ano passado até ter o reajuste. No caso de salário de R$ 6 mil, vai pagar R$ 15,11 a menos”, explica.

Fonte: G1


DCTFWeb: O que é, como funciona, e sua aplicação nos condomínios

DCTFWeb: o que é?

DCTFWeb é o mesmo que Declaração de Débitos e Créditos Tributários Federais Previdenciários e de Outras Entidades e Fundos. Trata-se também do nome dado ao sistema usado para editar e transmitir a declaração, e, só depois de declarado, gerar o documento de arrecadação.

DCTFWeb se refere, portanto, ao documento de obrigação tributária no qual o contribuinte confessa seus débitos de contribuições previdenciárias. Esse registro é gerado por meio das informações prestadas nas escrituras digitais integrantes do Sistema Público de Escrituração Digital (SPED) e no Serviço Eletrônico para Aferição de Obras (Sero).

Além de constituir um atestado de dívida, ele contém informações suficientes para a exigência dos tributos. O sistema DCTFWeb recebe os respectivos débitos e créditos, realiza vinculações, calcula o saldo a pagar e, após o envio da declaração, possibilita a emissão do documento de arrecadação.

Como funciona a DCTFWeb?

O sistema foi desenvolvido com o objetivo de modernizar e facilitar o cumprimento das obrigações tributárias. O intuito de ter um formato remoto, dentro de uma plataforma web, é permitir uma integração maior e mais eficaz com a Receita Federal, visando também o aumento na segurança em prestar informações e diminuir a frequência de erros.

O método que integra a escrituração, declaração e emissão do documento de arrecadação representa um marco no relacionamento entre o contribuinte e a Administração Tributária por meio da internet. Com ele, é possível importar informações de compensações, documentos de arrecadação pagos e parcelamentos, por exemplo. Além disso, basta acessar o portal e usufruir de todas as funcionalidades da aplicação.

Vale lembrar que não é necessário fazer o download e instalar qualquer programa, nem o Programa Gerador de Declaração (PGD) ou o Programa Validador e Assinador (PVA).

Cinco passos para realizar o procedimento de DCTFWeb

  1. É necessário enviar fechamento ou totalização da escrituração digital;
  2. Acessar o portal da DCTFWeb;
  3. Escolher o tipo de declaração;
  4. Editar ou transmitir a declaração (a opção de editar permite ao contribuinte visualizar os débitos constantes, alterar a vinculação automática ou incluir vinculação de outros créditos);
  5. Emitir o DARF.

Vale destacar que depois de localizar a declaração, a situação será constatada como “Em andamento”, até a transmissão da DCTFWeb ficar “Ativa”, o que posteriormente irá permitir a emissão do DARF. Após transmitir as apurações, sistema recebe automaticamente todos os débitos e créditos, realiza a efetivação das vinculações e o saldo a pagar é calculado. Com o envio, o documento de arrecadação pode ser emitido.

A importância de emitir DCTFWeb para os condomínios

Uma das obrigações legais de qualquer condomínio é entregar a declaração onde consta a unificação das informações previdenciárias referentes à pessoa física, seja funcionário, prestador, síndico, entre outros, advindas do eSocial e das retenções previdenciárias em notas fiscais, advindas da EFD-Reinf.

Dessa forma, agora com a DCTFWeb, não haverá mais emissão de GPS: todos os recolhimentos previdenciários serão pagos através do DARF previdenciário.

Um dos riscos que a falta da DCTFWeb pode provocar é Multa por Atraso na Entrega da Declaração, quando o contribuinte não apresenta o documento no prazo estipulado ou entrega com incorreções. O valor da multa é de 2% do faturamento das contribuições que constam no documento.

Mas para quem é cliente Atlântida, não há com o que se preocupar: todos os recolhimentos previdenciários já estão sendo pagos através do DARF específico via DCTFWeb.

Agora é Lei: Condomínios devem afixar cartazes contra maus-tratos aos animais

O Prefeito da Cidade do Rio de Janeiro

Faço saber que a Câmara Municipal decreta e eu sanciono a seguinte Lei:

Art. 1º Fica determinada a afixação de cartazes informativos, em local de fácil leitura, nos elevadores de prédios residenciais e comerciais e nas áreas comuns dos condomínios horizontais, contendo a informação que é crime praticar maus-tratos contra animais, conforme a Lei Federal nº 9.605, de 12 de fevereiro de 1998.

§ 1º O cartaz ou placa deve conter os dizeres “DIGA NÃO À VIOLÊNCIA. MAUS-TRATOS AOS ANIMAIS É CRIME”.

§ 2º O cartaz deverá ser em tamanho e local de ampla visibilidade, com expressa referência a esta Lei.

§ 3º Os cartazes serão afixados em número suficiente para garantir sua visibilidade na totalidade dos respectivos ambientes.

Art. 2º Os prédios residenciais, comerciais e os condomínios horizontais que descumprirem esta Lei serão penalizados em R$ 3.000,00 (três mil reais).

Parágrafo único. Em caso de reincidência, a multa será duplicada.

Art. 3º As despesas decorrentes da execução desta Lei correrão à conta das dotações orçamentárias próprias, a serem incluídas na Lei Orçamentária Anual.

Art. 4º Esta Lei entra em vigor na data de sua publicação.

EDUARDO PAES

Fonte: https://www.legisweb.com.br/legislacao/?id=425543

1 13 14 15 16 17 84